
Gelir İdaresi Başkanlığı (GİB), vergi süreçlerinin dijital ortamda yürütülmesini kolaylaştırmak amacıyla elektronik beyanname altyapısını geliştirmeye devam ediyor. Bu kapsamda, uzun yıllardır kullanılan Beyanname Düzenleme Programı (BDP) ile yeni web tabanlı e-Beyan sistemi arasındaki geçiş süreci belirli beyanname türleri ve mükellef grupları için aşamalı olarak ilerliyor.
2026 yılında öne çıkan gelişmelerden biri, İstanbul’da belirli katma değer vergisi (KDV) beyannamelerinin 1 Kasım 2026 itibarıyla e-Beyan sistemine geçecek olması. Bir diğer gelişme ise gelir ve kurumlar vergisi geçici vergi beyannamelerinin beş ilde pilot uygulamaya alınması.
Bu değişiklikler, işletmelerin ve mali müşavirlerin yalnızca yeni sisteme erişim yöntemlerini değil, beyanname hazırlama, kontrol ve gönderim süreçlerini de gözden geçirmesini gerektiriyor.
Bu rehberde e-Beyanname sisteminin ne olduğunu, BDP ile arasındaki farkları, 2026 geçiş takvimini ve işletmelerin bu değişime nasıl hazırlanabileceğini ele alıyoruz.
e-Beyanname Sistemi Nedir?
e-Beyan, beyannamelerin elektronik ortamda hazırlanması ve gönderilmesi için kullanılan yeni web tabanlı altyapıyı ifade eder. BDP ise beyannamelerin hazırlanmasında uzun süredir kullanılan masaüstü programıdır.
Bu nedenle e-Beyanname ve e-Beyan kavramlarını birbirinden ayırmak önemlidir. e-Beyanname, elektronik ortamda beyanname verme sürecini; e-Beyan ise belirli beyanname türlerinin hazırlanması ve gönderilmesi için kullanılan yeni sistemi ifade eder.
Yeni sistemle birlikte, kapsam dahilindeki beyannamelerin internet üzerinden hazırlanması ve gönderilmesi mümkün hale gelir. Ancak hangi beyanname türünün hangi sistem üzerinden verileceği, mükellefin durumuna ve ilgili döneme ilişkin geçiş kurallarına göre değerlendirilmelidir.
e-Beyan kapsamındaki beyanname türleri
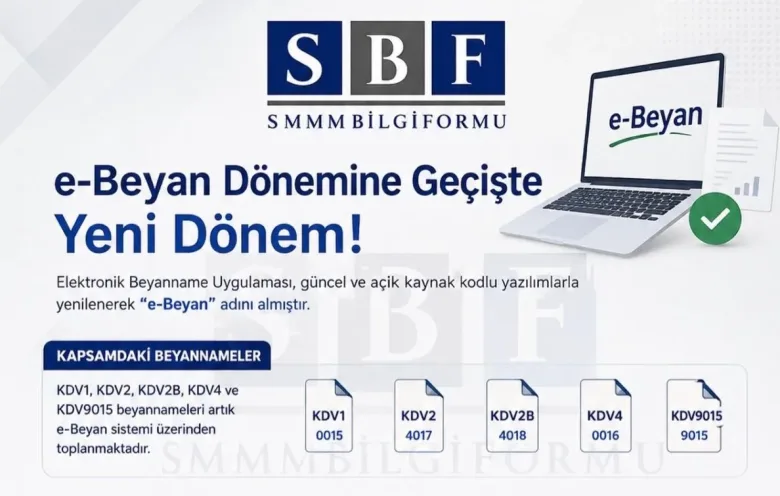
2026 geçiş takviminde öne çıkan KDV beyannamesi türleri şunlardır:
- KDV1
- KDV2
- KDV2B
- KDV4
- KDV9015
Gelir ve kurumlar vergisi geçici vergi beyannameleri de belirli illerde pilot uygulama kapsamında yeni sisteme alınmaktadır. Diğer beyanname türleri için geçiş kapsamı ve yürürlük tarihleri GİB’in güncel duyurularından kontrol edilmelidir.
2026 e-Beyanname Geçiş Takvimi
e-Beyan sistemine geçiş, bütün beyanname türleri için aynı tarihte gerçekleşmez. Geçiş takvimi; beyanname türüne, ile ve vergilendirme dönemine göre değişebilir.
2026 yılı için öne çıkan takvim aşağıdaki gibidir:
| Kapsam | İller | Başlangıç tarihi |
|---|---|---|
| KDV1, KDV2, KDV2B, KDV4 ve KDV9015 | İstanbul | 1 Kasım 2026; Ekim 2026 vergilendirme dönemi |
| Gelir ve kurumlar vergisi geçici vergi beyannameleri (pilot uygulama) | Afyonkarahisar, Eskişehir, Kayseri, Kırıkkale ve Kırşehir | 1 Ekim 2026; Temmuz-Eylül 2026 vergilendirme dönemi |
| KDV1, KDV2, KDV2B, KDV4 ve KDV9015 | İstanbul dışındaki iller | e-Beyan sistemine geçiş yapılmış durumda |
Önemli: Geçiş takvimi, eski dönemlere ait beyannamelerin hangi sistem üzerinden verileceği sorusundan ayrı değerlendirilmelidir. Özellikle geçmiş dönemlere ilişkin ilk kez verilecek beyannameler ve düzeltme beyannameleri için geçerli uygulama kontrol edilmelidir.
Eski dönem beyannameleri ve düzeltme beyannameleri hangi sistemden verilir?
Yeni sisteme geçiş, geçmiş dönemlere ait bütün beyanname işlemlerinin otomatik olarak e-Beyan üzerinden yapılacağı anlamına gelmez.
Eski dönemlere ait ilk kez verilecek beyannameler ve düzeltme beyannameleri, belirtilen geçiş düzenlemesi kapsamında BDP üzerinden verilmeye devam eder.
Bu nedenle beyanname hazırlamadan önce yalnızca ilin geçiş tarihini değil, beyannamenin ait olduğu vergilendirme dönemini ve işlemin ilk beyan mı yoksa düzeltme mi olduğunu da kontrol etmek gerekir.
e-Beyanname ile BDP Arasındaki Farklar
BDP ve e-Beyan, elektronik beyanname sürecinde farklı işlevlere sahip iki altyapıdır. Temel fark, beyannamenin hazırlandığı ve gönderildiği ortamdır.
| Karşılaştırma | BDP | e-Beyan |
|---|---|---|
| Çalışma ortamı | Bilgisayara kurulan masaüstü programı | Web tabanlı sistem |
| Kullanım yöntemi | Program üzerinden beyanname hazırlama | İnternet üzerinden sisteme erişim |
| Teknik yapı | Yerel program kurulumu ve güncelleme süreçleri bulunur | Tarayıcı üzerinden kullanım esasına dayanır |
| Geçiş kapsamı | Geçiş düzenlemesi gereği eski dönem ve düzeltme işlemlerinde kullanılabilir | Takvim kapsamındaki beyanname türleri ve dönemler için kullanılır |
| Dikkat edilmesi gereken nokta | Her beyanname türü ve dönem için geçerli olmayabilir | Kapsam ve yürürlük tarihleri kontrol edilmelidir |
Bu tablo genel çalışma mantığını özetler. Güncel kullanım koşulları ve istisnalar için GİB’in ilgili duyuruları esas alınmalıdır.
e-Beyanname Sistemine Nasıl Başvurulur?
Sistemin kullanımına ilişkin kayıt ve yetkilendirme adımları, mükellefin durumuna ve GİB’in güncel uygulamasına göre değişebilir. Bu nedenle başvuru yapmadan önce İnternet Vergi Dairesi ve GİB’in e-Beyan kullanım kılavuzları kontrol edilmelidir.
Başvuru sürecinde şu konuların netleştirilmesi önemlidir:
- Mükellefiyet ve kullanıcı bilgilerinin güncel olup olmadığını kontrol edin.
- Sisteme erişim için mevcut İnternet Vergi Dairesi bilgilerinin yeterli olup olmadığını ve ayrıca kayıt gerekip gerekmediğini GİB kılavuzundan doğrulayın.
- Kullanıcı sözleşmesi, kullanıcı kodu veya şifre gibi adımlar isteniyorsa ilgili resmî yönergeleri izleyin.
- Mali müşavir tarafından işlem yapılacaksa gerekli yetkilendirme ve aracılık koşullarını kontrol edin.
- Beyanname türü ve vergilendirme dönemi için hangi sistemin kullanılacağını doğrulayın.
Kullanıcı kodu, şifre ve elektronik kimlik doğrulama bilgileri güvenli şekilde saklanmalı, yetkisiz kişilerle paylaşılmamalıdır.
e-Beyanname Üzerinden Beyanname Nasıl Hazırlanır?
Beyanname hazırlama ekranları ve işlem adımları, beyanname türüne ve GİB’in güncel sistem özelliklerine göre değişebilir. Genel olarak işlem öncesinde muhasebe kayıtlarının tamamlanması, doğru dönemin seçilmesi ve beyannamenin gönderimden önce kontrol edilmesi gerekir.
İşletmelerin ve mali müşavirlerin şu adımları izlemeleri yararlı olacaktır:
- Beyannamenin türünü ve ilgili vergilendirme dönemini belirleyin.
- Alış ve satış faturaları ile diğer muhasebe kayıtlarının doğruluğunu kontrol edin.
- Beyannameye esas olacak matrah, vergi, istisna ve mahsup bilgilerini hazırlayın.
- İlgili beyannameyi yürürlükteki geçiş takvimine uygun sistemde oluşturun.
- Hesaplama ve doğrulama kontrollerini tamamlayın.
- Eksik veya hatalı alanları düzeltin.
- Beyannameyi yetkili kullanıcı aracılığıyla gönderin ve işlem sonucunu kontrol edin.
Excel üzerinden toplu veri aktarımı veya muhasebe yazılımından otomatik veri iletimi gibi özelliklerin kullanılabilirliği, ilgili beyanname türü ve sistemin güncel işlevleri için ayrıca doğrulanmalıdır.
Beyanname Gönderirken Hangi Bilgiler Hazır Olmalı?
Beyanname türüne göre ihtiyaç duyulan bilgiler değişmekle birlikte, aşağıdaki kayıtların önceden hazırlanması süreci kolaylaştırır:
- Alış ve satış kayıtları: Dönem içindeki fatura ve diğer ilgili belgelerin muhasebe kayıtlarıyla uyumlu olması gerekir.
- Vergi ve matrah bilgileri: Beyanname türüne göre hesaplanması gereken tutarlar kontrol edilmelidir.
- Önceki dönem bilgileri: Devreden KDV, mahsup ve benzeri tutarlar ilgili kurallara uygun şekilde değerlendirilmelidir.
- Mükellefiyet bilgileri: Vergi dairesi, firma ve diğer kayıtların güncelliği kontrol edilmelidir.
- Yetkilendirme bilgileri: Beyannameyi gönderecek kullanıcının gerekli erişim ve temsil yetkisine sahip olması gerekir.
- Muhasebe kayıtları ve mutabakat: Beyanname tutarlarının muhasebe kayıtlarıyla tutarlı olması sağlanmalıdır.
Elektronik imza, mali mühür, Excel şablonu veya belirli bir kullanıcı kodu gerekip gerekmediği ise kullanılan işlem ve GİB’in güncel uygulaması doğrultusunda belirlenmelidir.
e-Beyanname Geçişi Muhasebe Süreçlerini Nasıl Etkiliyor?
Yeni sisteme geçiş, işletmelerin yalnızca beyanname gönderdikleri ekranı değiştirmez. Muhasebe verilerinin hazırlanması, kontrol edilmesi ve doğru dönemde beyan edilmesi de önem kazanır.
Manuel veri girişi ve kontrol ihtiyacı
Muhasebe yazılımı ile beyanname hazırlama süreci arasında otomatik veri aktarımı bulunmadığında, verilerin yeniden girilmesi veya farklı dosyalar üzerinden taşınması gerekebilir. Bu durum işlem süresini uzatabilir ve veri giriş hatası riskini artırabilir.
Entegrasyon ve veri tutarlılığı
ERP ve muhasebe yazılımlarından beyanname süreçlerine veri aktarımı yapılabilmesi, tekrar eden işlemleri azaltabilir. Ancak veri aktarımı, beyannamenin resmî olarak gönderilmesi ve onaylanmasıyla aynı şey değildir. Kullanılan yazılımın hangi beyanname türlerini desteklediği ve GİB ile hangi yöntem üzerinden bağlantı kurduğu ayrıca doğrulanmalıdır.
Geçiş tarihlerinin takip edilmesi
Birden fazla şirketi, şubesi veya mükellefiyeti bulunan işletmeler için geçiş takviminin izlenmesi önemlidir. Beyannamenin ait olduğu dönem, beyanname türü ve varsa düzeltme niteliği birlikte değerlendirilmelidir.
Son gün risklerinin azaltılması
Sistem kullanımına ilişkin sorunların beyanname verme süresinin sonuna bırakılması, gerekli kontrollerin tamamlanmasını zorlaştırabilir. Muhasebe kayıtlarının dönem içinde düzenli kontrol edilmesi ve beyanname hazırlıklarının önceden yapılması olası aksaklıkların etkisini azaltır.
DİA ERP ve e-Beyanname Süreçleri
DİA ERP gibi muhasebe ve ERP yazılımları, işletmelerin finansal kayıtlarını tek bir sistemde düzenli biçimde takip etmelerine yardımcı olabilir. Fatura, cari hesap ve muhasebe kayıtlarının tutarlı olması, beyanname hazırlığında kullanılacak verilerin kontrolünü kolaylaştırır.
Bununla birlikte, DİA ERP’nin e-Beyan ile doğrudan web servis entegrasyonunun canlı kullanımda olup olmadığı, hangi beyanname türlerini kapsadığı ve beyannamenin doğrudan gönderilip gönderilemediği yayın öncesinde DİA tarafından doğrulanmalıdır.
Entegrasyon kapsamı teyit edilmeden beyannamelerin DİA üzerinden doğrudan gönderilebildiği veya ayrı bir sisteme giriş yapılmasına gerek olmadığı kesin bir özellik olarak sunulmamalıdır.
İşletmeler, kullandıkları ERP çözümünün güncel özelliklerini ve e-Beyanname geçişine yönelik destek kapsamını sağlayıcılarıyla görüşerek netleştirebilir.
İşletmeler e-Beyanname Geçişine Nasıl Hazırlanmalı?
Geçiş sürecini daha kontrollü yönetmek için şu adımlar izlenebilir:
- İşletmenin kullandığı beyanname türlerini listeleyin.
- Her beyanname için geçerli il, dönem ve geçiş tarihini kontrol edin.
- Eski dönem ilk beyanları ve düzeltme beyannameleri için geçerli sistemi ayrıca değerlendirin.
- Muhasebe kayıtlarının doğruluğunu ve dönemler arası tutarlılığını kontrol edin.
- Kullanıcı erişimlerini ve mali müşavir yetkilendirmelerini gözden geçirin.
- Kullanılan muhasebe veya ERP yazılımının güncel entegrasyon kapsamını sağlayıcısından teyit edin.
- Beyanname gönderiminden önce kontrol ve mutabakat süreci oluşturun.
- GİB’in güncel duyurularını takip edin.
Sonuç
2026 yılında e-Beyanname geçişinde iki önemli başlık öne çıkıyor: İstanbul’da belirli KDV beyannameleri için 1 Kasım 2026 tarihi ve beş ilde gelir ve kurumlar vergisi geçici vergi beyannamelerine yönelik pilot uygulama.
İşletmelerin yalnızca geçiş tarihini takip etmesi yeterli değildir. Beyanname türünü, vergilendirme dönemini ve işlemin ilk beyan mı yoksa düzeltme mi olduğunu da dikkate alması gerekir. Eski dönem beyannameleri için geçerli BDP uygulaması bu açıdan özellikle önemlidir.
Düzenli muhasebe kayıtları, doğru veri kontrolü ve yazılım entegrasyonlarının kapsamını önceden doğrulamak, geçiş sürecinin daha planlı yürütülmesine yardımcı olur.
DİA ERP’nin muhasebe süreçlerinize nasıl destek olabileceği ve e-Beyanname geçişine yönelik mevcut entegrasyon seçenekleri hakkında ayrıntılı bilgi almak için DİA ile iletişime geçebilirsiniz.
Sıkça Sorulan Sorular
e-Beyanname sistemine geçiş zorunlu mu?
Geçiş, ilgili beyanname türü ve vergilendirme dönemi için GİB tarafından belirlenen takvime göre uygulanır. Bu nedenle mükelleflerin kendi beyannameleri için geçerli yürürlük tarihini kontrol etmesi gerekir.
e-Beyan ile BDP arasındaki fark nedir?
BDP, bilgisayara kurularak kullanılan masaüstü programıdır. e-Beyan ise kapsam dahilindeki beyannamelerin hazırlanması ve gönderilmesi için kullanılan web tabanlı sistemdir.
İstanbul’da KDV beyannameleri ne zaman e-Beyan sistemine geçiyor?
Belirtilen takvime göre KDV1, KDV2, KDV2B, KDV4 ve KDV9015 beyannameleri İstanbul’da 1 Kasım 2026 itibarıyla, Ekim 2026 vergilendirme döneminden başlayarak e-Beyan kapsamına alınacaktır.
Geçici vergi pilotu hangi illeri kapsıyor?
Gelir ve kurumlar vergisi geçici vergi beyannamelerine yönelik pilot uygulama Afyonkarahisar, Eskişehir, Kayseri, Kırıkkale ve Kırşehir illerini kapsıyor. Başlangıç tarihi 1 Ekim 2026 olup Temmuz-Eylül 2026 vergilendirme dönemi esas alınıyor.
Eski dönem beyannameleri ve düzeltme beyannameleri hangi sistemden verilir?
Eski dönemlere ait ilk kez verilecek beyannameler ve düzeltme beyannameleri için BDP kullanımı devam edebilir. İşlem öncesinde ilgili beyanname türü, vergilendirme dönemi ve GİB’in geçiş düzenlemesi birlikte kontrol edilmelidir.
e-Beyanname kullanmak için ayrıca kayıt yaptırmak gerekir mi?
Kayıt ve erişim koşulları, mükellefin durumuna ve GİB’in güncel uygulamasına göre doğrulanmalıdır. Mevcut İnternet Vergi Dairesi bilgilerinin yeterli olduğu veya ayrı bir kayıt gerektiği, resmî kullanım kılavuzu kontrol edilmeden kesinleştirilmemelidir.
Mali müşavir mükellef adına e-Beyan üzerinden işlem yapabilir mi?
Mali müşavirin mükellef adına işlem yapabilmesi için ilgili aracılık, yetkilendirme ve erişim koşullarının karşılanması gerekir. Güncel koşullar GİB’in resmî yönergelerinden kontrol edilmelidir.
Beyanname gönderiminde hata alırsam ne yapmalıyım?
Öncelikle beyanname türünü, vergilendirme dönemini ve doğru sistemin kullanılıp kullanılmadığını kontrol edin. Ardından mükellefiyet bilgilerini, muhasebe kayıtlarını ve beyannamedeki tutarları gözden geçirin. Sorun devam ederse GİB’in ilgili yardım ve destek kanallarına başvurun.
ERP kullanan işletmelerin e-Beyan sistemine ayrıca giriş yapması gerekir mi?
Bu durum, kullanılan ERP yazılımının entegrasyon kapsamına ve beyanname türüne bağlıdır. Veri aktarımı desteği ile beyannamenin doğrudan gönderilmesi farklı özelliklerdir. DİA ERP için mevcut entegrasyon ve gönderim kapsamı sağlayıcıdan teyit edilmelidir.
 Bizi Arayın
